ProjectionLab(projectionlab.com)是一款以网页应用形式提供的财务规划与退休模拟工具。和记账、预算类应用不同,它不关心"钱花在了哪",而是回答面向未来的问题:按现在的资产、收入与支出计划推演,什么时候能退休、能否实现财务独立、不同选择的长期结果差多少。你录入账户余额、收支计划与人生事件(买房、生子、转兼职、移居等),它据此生成逐年的现金流、税务与净资产推演,并支持 Monte Carlo 模拟与历史数据回测来给出"成功率"(官网、Monte Carlo 介绍,核查于 2026-10-02)。
它的另两个可核实特点:一是不连接银行账户——官方明确表示目前不支持直接连接金融账户,以手动录入为准;二是独立运营——创始人 Kyle Nolan 2021 年业余时间独立开发起步,公司零外部融资,靠订阅收入运营(About、官方博客)。
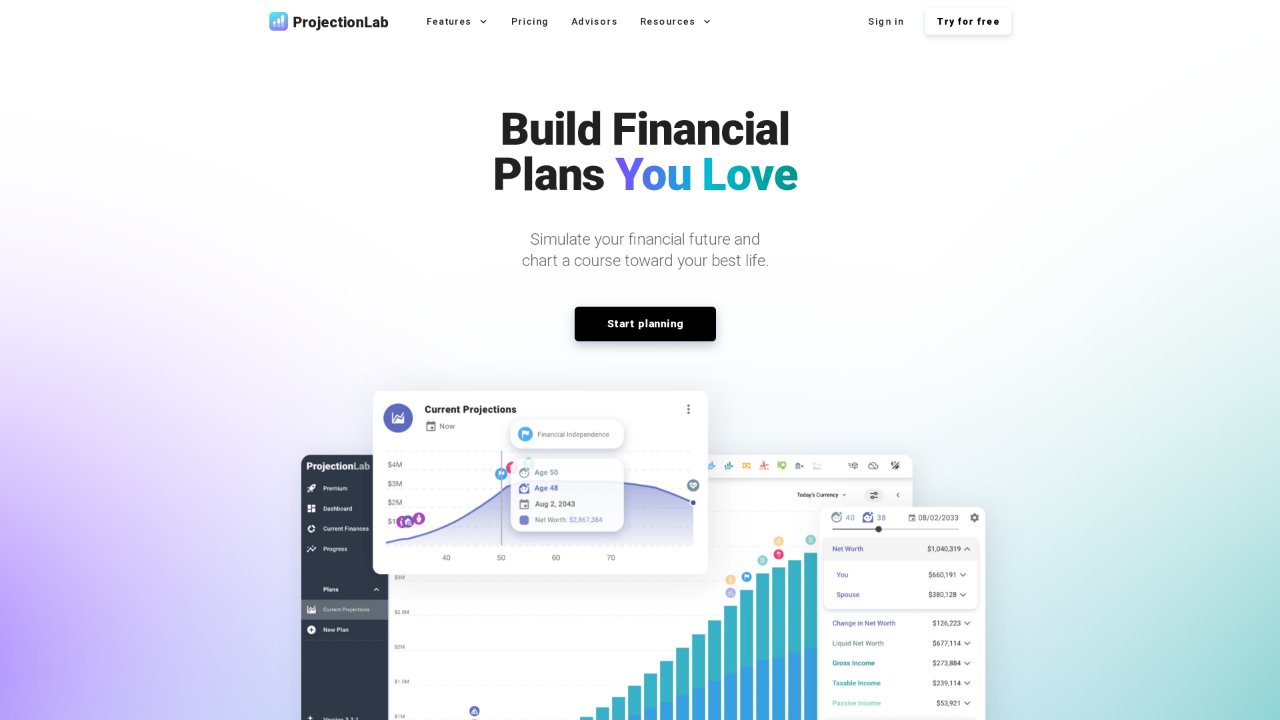
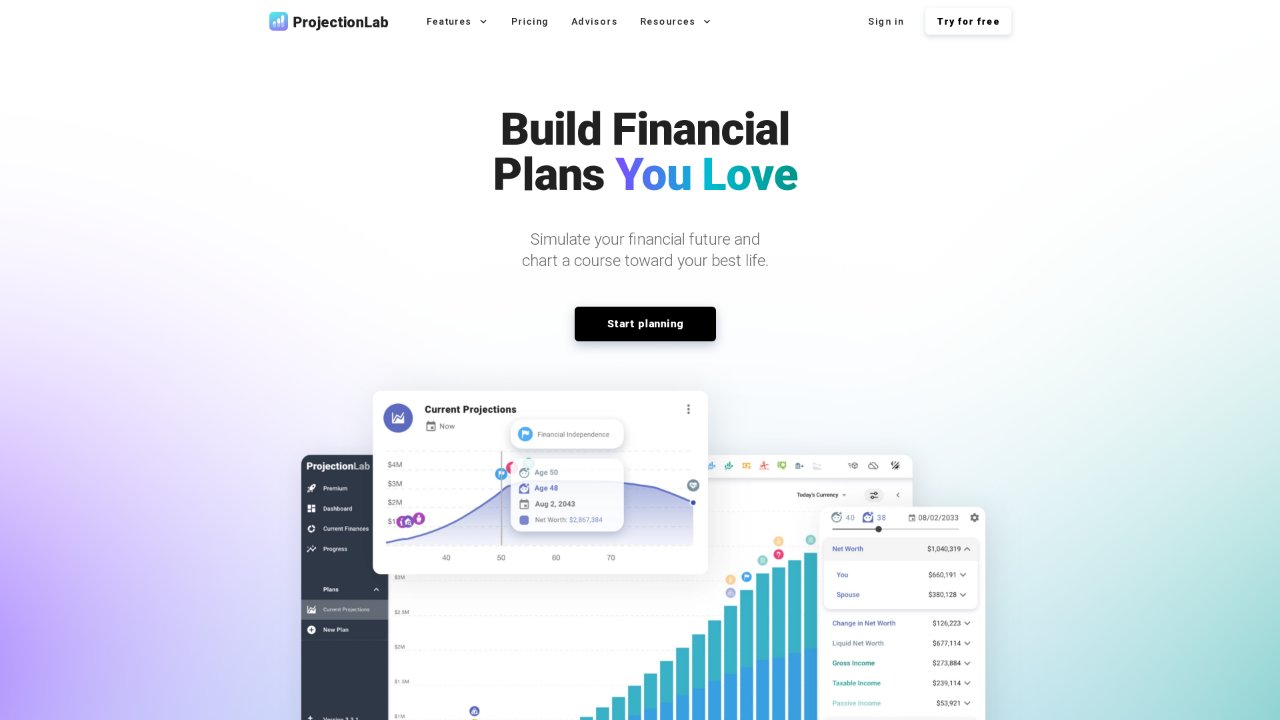
上图为官网首页截图(2026-10-02):首屏演示了产品的核心界面——随年龄变化的净资产推演曲线、可拖动的人生里程碑,以及按年拆解的现金流图表。
站点速览
| 项目 | 内容 |
|---|---|
| 网址 | https://projectionlab.com/ (应用本体 app.projectionlab.com) |
| 类型 | 财务规划与退休模拟器(DIY,网页应用) |
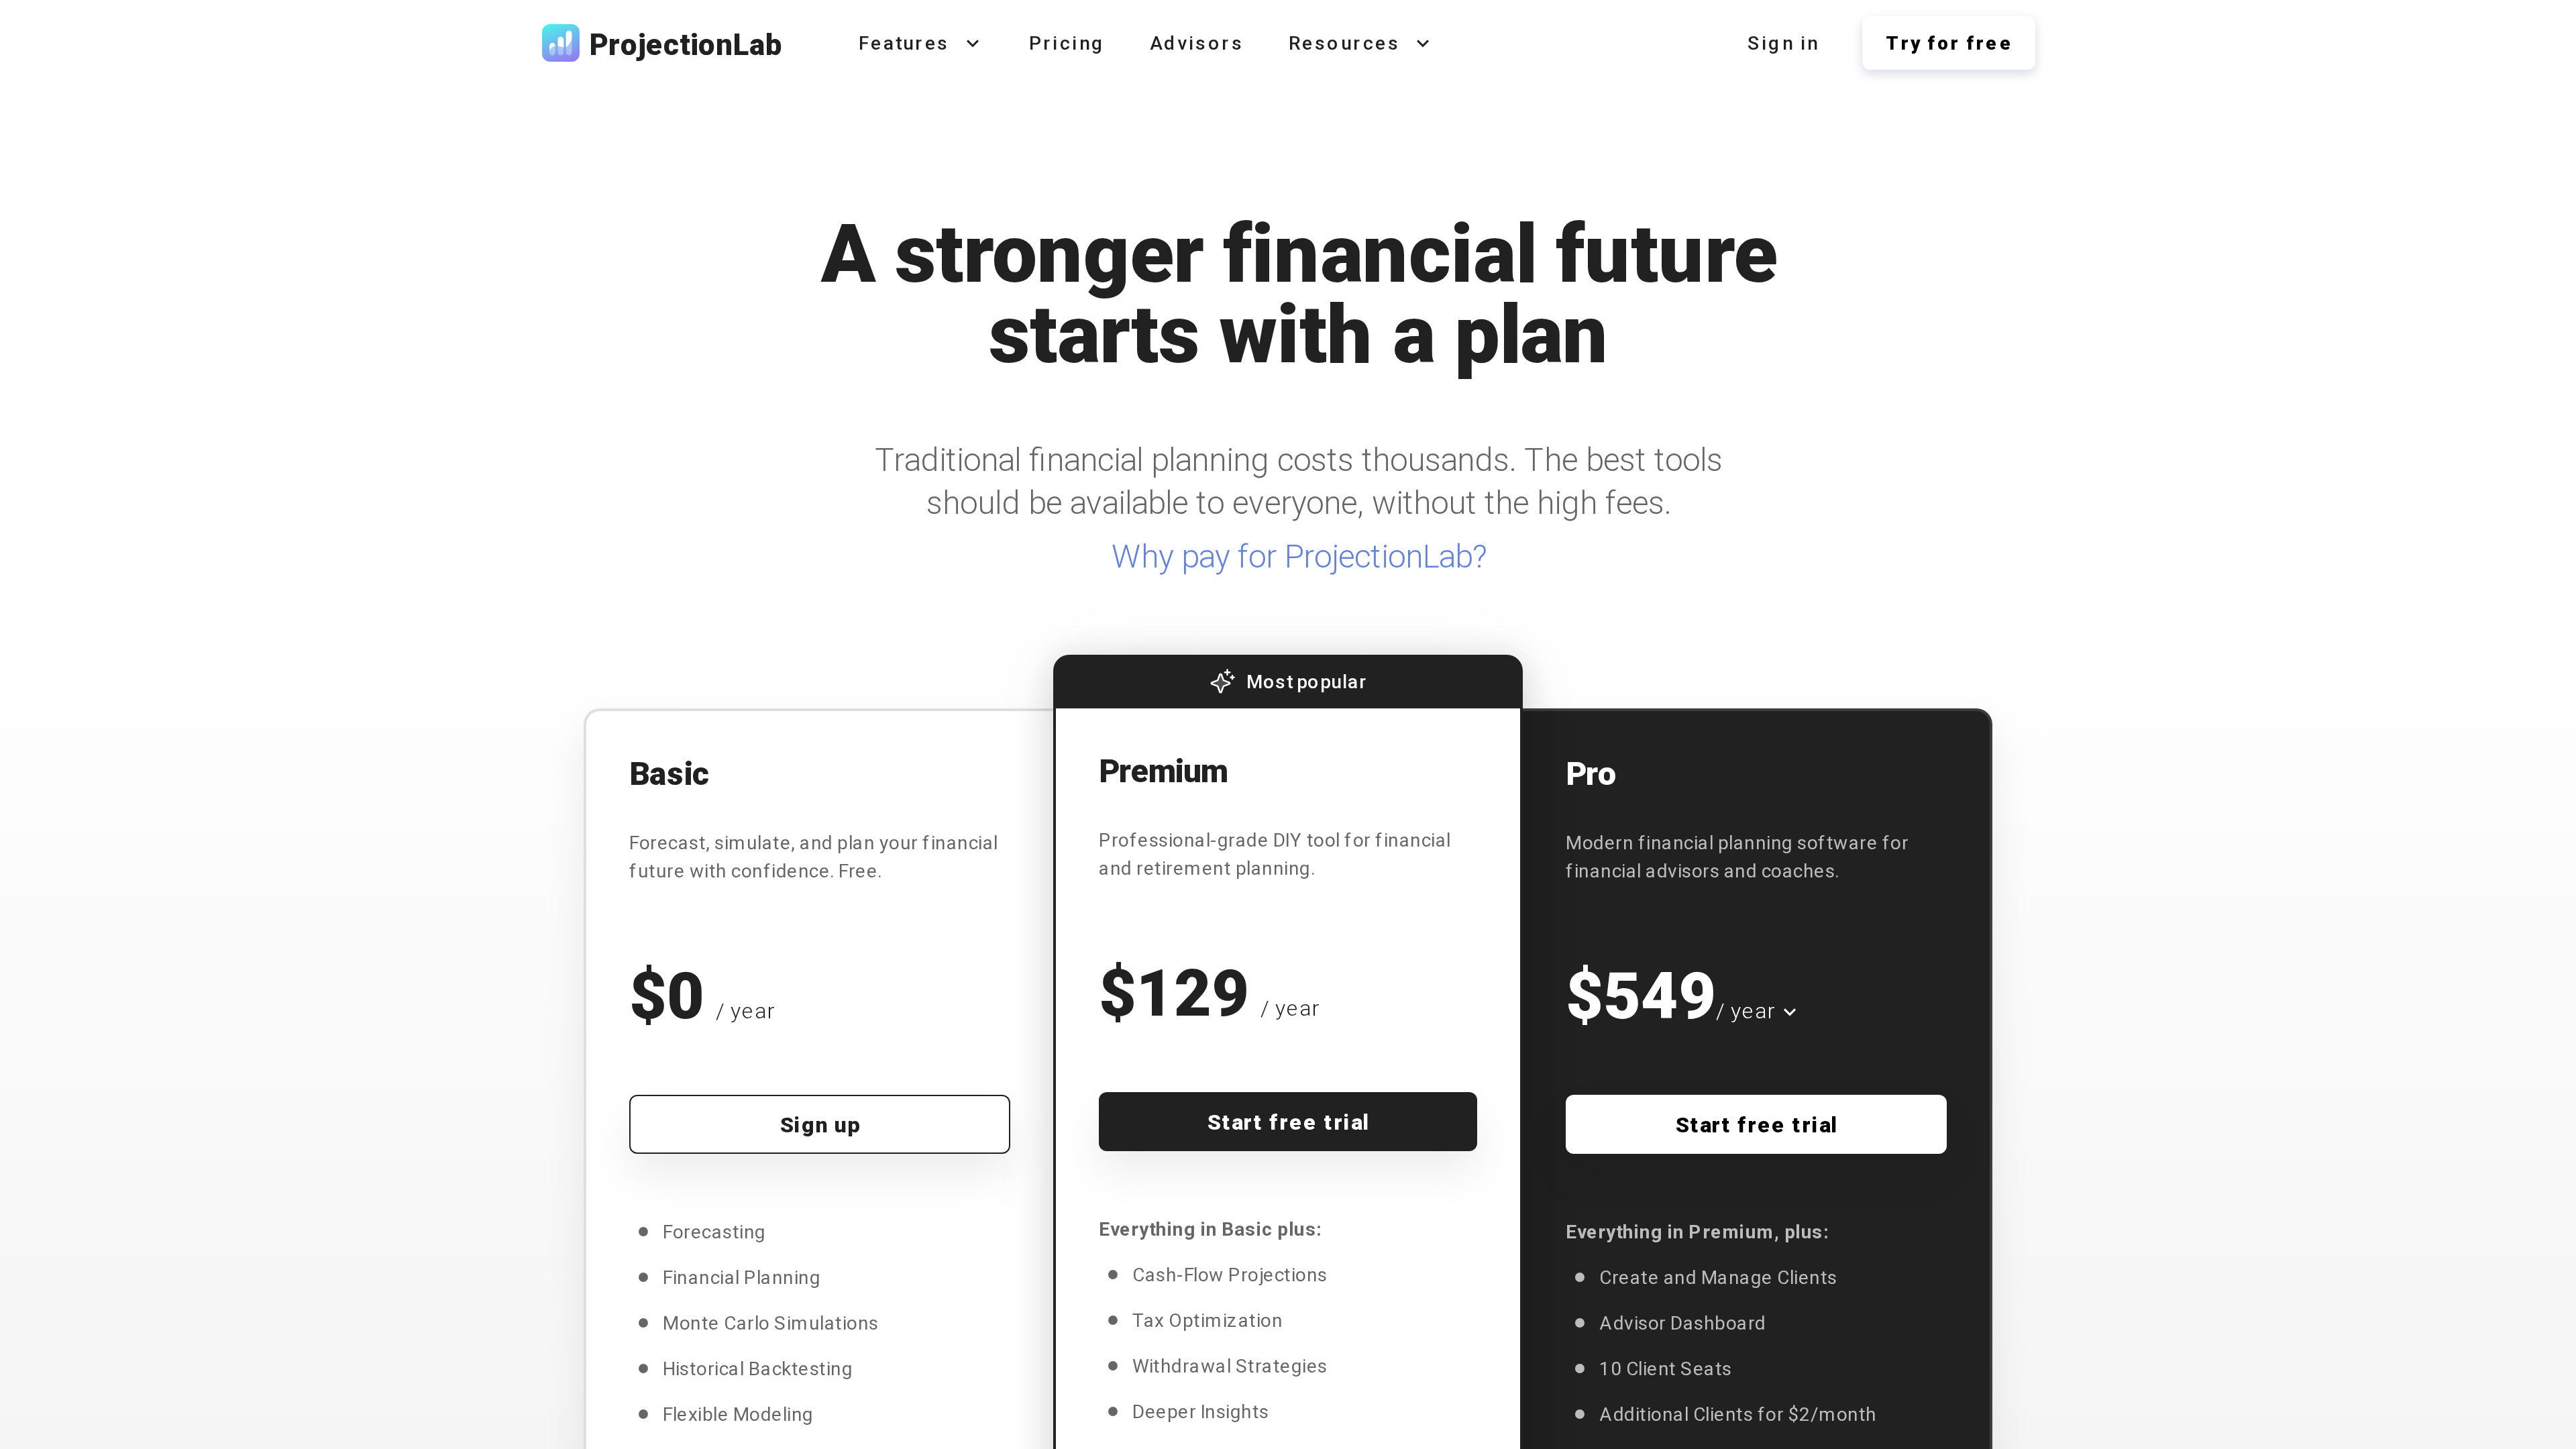
| 费用 | Basic 免费;Premium 129 美元/年(仅年付);面向理财顾问的 Pro 549 美元/年或 74.08 美元/月(定价页,截至 2026-10-02) |
| 注册要求 | Google 或邮箱注册;付费档 7 天免费试用 |
| 平台 | 仅网页版,可作为 PWA 安装到手机主屏;无原生移动 App |
| 界面语言 | 英文 |
| 上线时间 | 2021 年(创始人独立开发起步) |
站点背景
- 为自己造的规划工具:创始人 Kyle Nolan 在 2021 年(临近 30 岁、疫情期间)受财务独立(FIRE)书籍与播客影响,想直观推演自己的长期财务轨迹;先用电子表格,公式失控后转而开发 Web 应用。他定下的设计标准包括:不做账户连接、让"做实验"变有趣、模型与结果可视化联动、每一年都能钻取明细(起源博文,2021-08-08)。
- 独立开发到百万美元 ARR:Kyle 在 About 页自述 2021 年以独立开发者身份开始构建 ProjectionLab。官方博客公布的里程碑显示:2021 年 5 月第一笔收入(150 美元月经常性收入,来自 Hacker News 发帖),2023 年 11 月辞去正职全职投入,2024 年 7 月开始扩充团队,2025 年 6 月达到 100 万美元年经常性收入(ARR),全程零外部融资;官方称产品已帮助超过 10 万个家庭做规划,Discord 社区超过 8,500 人(We reached $1M ARR with zero funding,2025-06-30)。
- 小团队 + 社区驱动:目前团队包括负责产品与工程的 Kyle、增长与市场合伙人 Jon Kuipers,以及来自用户社区的合同制成员;功能优先级由公开路线图和用户反馈驱动,更新频繁(更新日志,当前为 2026 年 4 月发布的 v4.6.0)。
- 曾提供自托管版,后聚焦网页版:2025 年 3 月官方宣布新版本只发布网页版(彼时 99.4% 用户已在使用网页版),既有自托管部署可继续运行,数据可通过 JSON 导出迁移(官方说明)。
- 运营主体为 ProjectionLab LLC(官网页脚,核查于 2026-10-02)。
核心能力
- 一生的现金流建模:把收入、支出、储蓄率、账户(应税账户、退休账户、房产等实物资产、贷款负债)和人生事件(买房、租金收入、转兼职、休假旅行、每隔几年换车等)建成一个随时间推演的模型,逐年查看现金流与净资产变化;支持 Sankey 图直观呈现每年的钱从哪里来、到哪里去(Cash Flow 介绍)。
- Monte Carlo 模拟与历史回测:用历史收益数据回测计划,或用自定义概率分布跑 Monte Carlo,给出"计划成功率";可以钻取任意一次模拟的逐年细节,成功率的分档与呈现方式可自定义(Monte Carlo 介绍)。
- 税务估算与分析:按收入类型可视化有效税率档与边际税率,支持 Roth conversion、72(t) SEPP 提前提取、Backdoor/Mega Backdoor Roth、ACA 医保补贴、IRMAA 附加费、Medicare 保费等美国税务情境的建模(Tax Analytics 介绍)。
- Optimize 自动税务策略:设定目标(联邦税档、IRMAA 悬崖、ACA 补贴线或自定义收入上限),系统自动协调 Roth conversion、资本利得收割、提取顺序屏蔽(withdrawal shielding)等策略,用热力图比较数百种组合对终身税负、净资产与净遗产的影响,一键应用胜出方案(Optimize 介绍)。
- 遗产规划:估算美国联邦遗产税与英国遗产税,建模 step-up in basis、合格慈善分配(QCD)、捐赠人建议基金(DAF)等,看今天的决策如何影响留给继承人的净遗产(Estate Planning 介绍)。
- 国际场景:可切换显示货币,内置加拿大(TFSA/RRSP、CPP)、英国(SIPP、婚姻免税额等)、澳大利亚、德国、荷兰等国家的税务预设与账户类型(官网国际场景说明、加拿大版)。
- 进度追踪:定期更新余额即可生成"进度点",把真实净资产曲线叠加在当初的推演上,比较计划与实际。
- B 端产品线:面向理财顾问与教练的 Pro 版(客户管理、顾问工作台、顾问名录展示),以及面向雇主的财务健康福利方案(Advisors、Employers)。
账户数据与连接方式
ProjectionLab 的一个显著立场是不连接银行账户。帮助中心明确写道:目前不支持直接连接金融账户;直接连接虽在公开路线图上,但社区对此仍有讨论,官方希望先把长期规划工具本身做好(官方说明,更新于 2026-06-23)。创始人 2021 年的起源文也把"不做账户连接"列为设计标准——除了隐私考虑,也是为了避开多因素认证下同步账户的摩擦。
实际使用中有两种数据维护方式:
- 手动录入与定期更新:在 Current Finances 里直接编辑各账户余额,每次更新自动生成进度点,用于对比计划与实际。
- 可选的插件系统:通过第三方插件从记账工具同步数据——官方合作伙伴 Lunch Money,以及 YNAB、Monarch Money 的余额/数据导入,也可以用开放的 Plugin API 自建自动化。插件由第三方开发者构建,启用前需自行评估其条款(插件说明)。
安全与隐私方面(安全页,页面标注更新于 2026-08-12):传输 TLS、静态 AES-256 加密;基础设施为 Google Cloud 与 Firebase,每日自动备份;支持 TOTP/SMS 多因素认证;官方称安全体系对齐 SOC 2 控制域(非认证)。官方承诺不出售用户数据、不要求真实姓名与账户号码;数据可导出,账户与数据可在应用内删除。支付由 Paddle 处理,卡号不经过 ProjectionLab 系统。
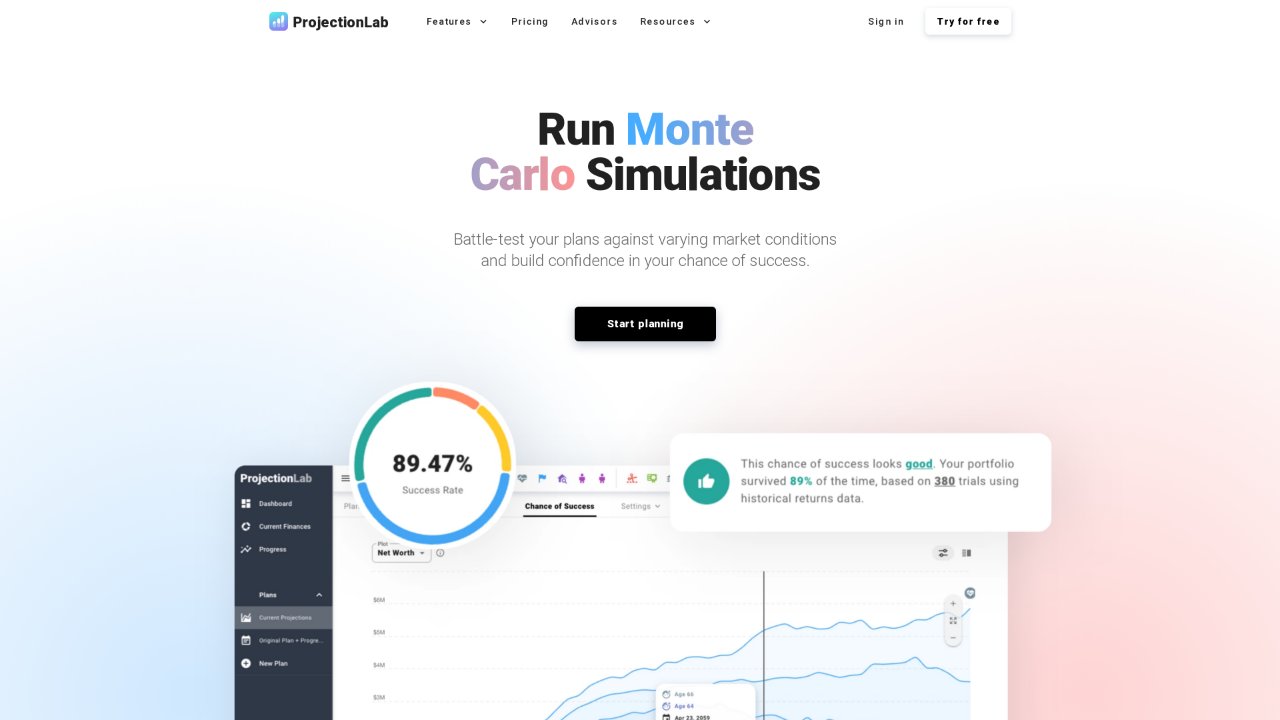
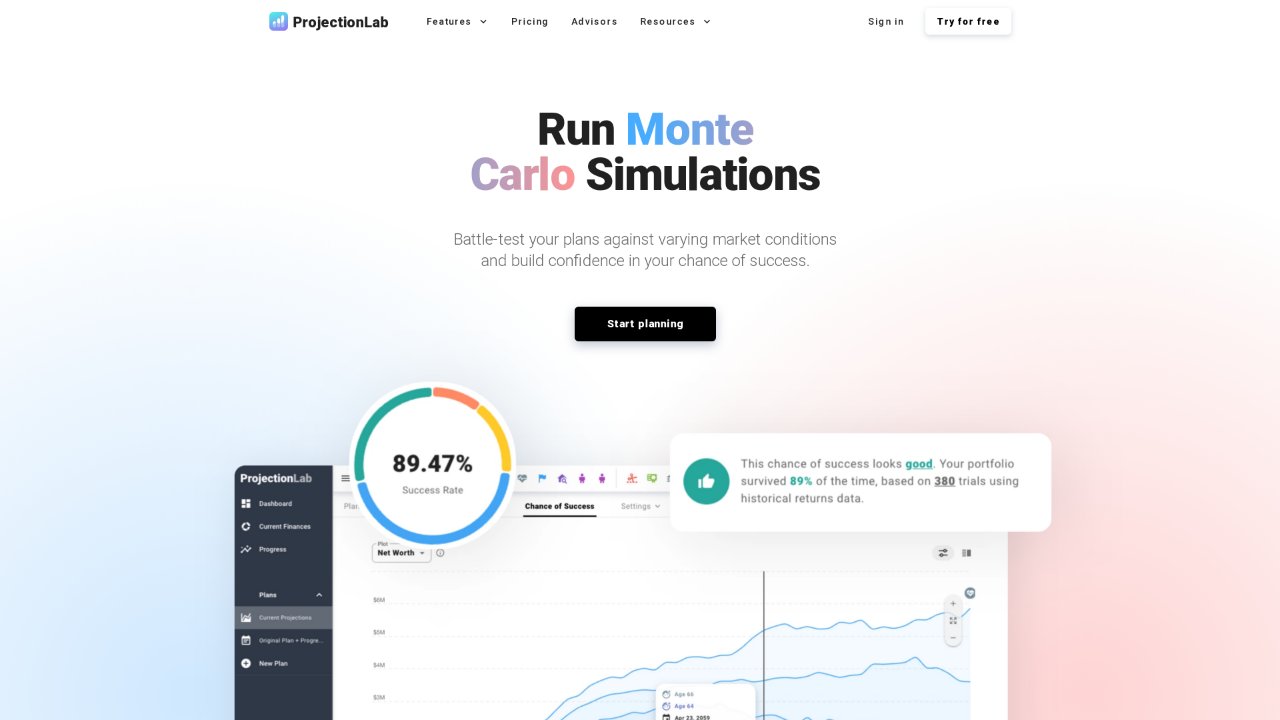
上图为 Monte Carlo 功能页截图(2026-10-02):以历史收益数据做 380 次试验,给出 89.47% 的计划成功率示例,并提示该结果"看起来不错"。
定价(截至 2026-10-02)
以下价格取自定价页与账单 FAQ(核查于 2026-10-02,按页面显示的美元价格):
| 档位 | 价格 | 功能边界 |
|---|---|---|
| Basic | 免费,无需支付方式 | 财务推演、规划、Monte Carlo 模拟、历史回测、灵活建模 |
| Premium | 129 美元/年(仅年付) | 增加现金流推演、税务估算与优化、提取策略、Roth conversion、ACA 补贴、What-If 情景、Compare 模式、多计划、可下载报告、遗产规划、国际规划、高级分析等 |
| Pro(顾问/教练) | 549 美元/年(年付)或 74.08 美元/月(月付) | Premium 全部 + 客户管理、顾问工作台、10 个客户席位(额外席位 2 美元/月)、顾问名录展示 |
付费档提供 7 天免费试用,试用在第 7 个日历日(GMT)转为付费订阅。官网首页特性墙中"Monthly, Annual, or Lifetime pricing"的说法已过时:当前定价页只提供上述档位,无终身档在售。
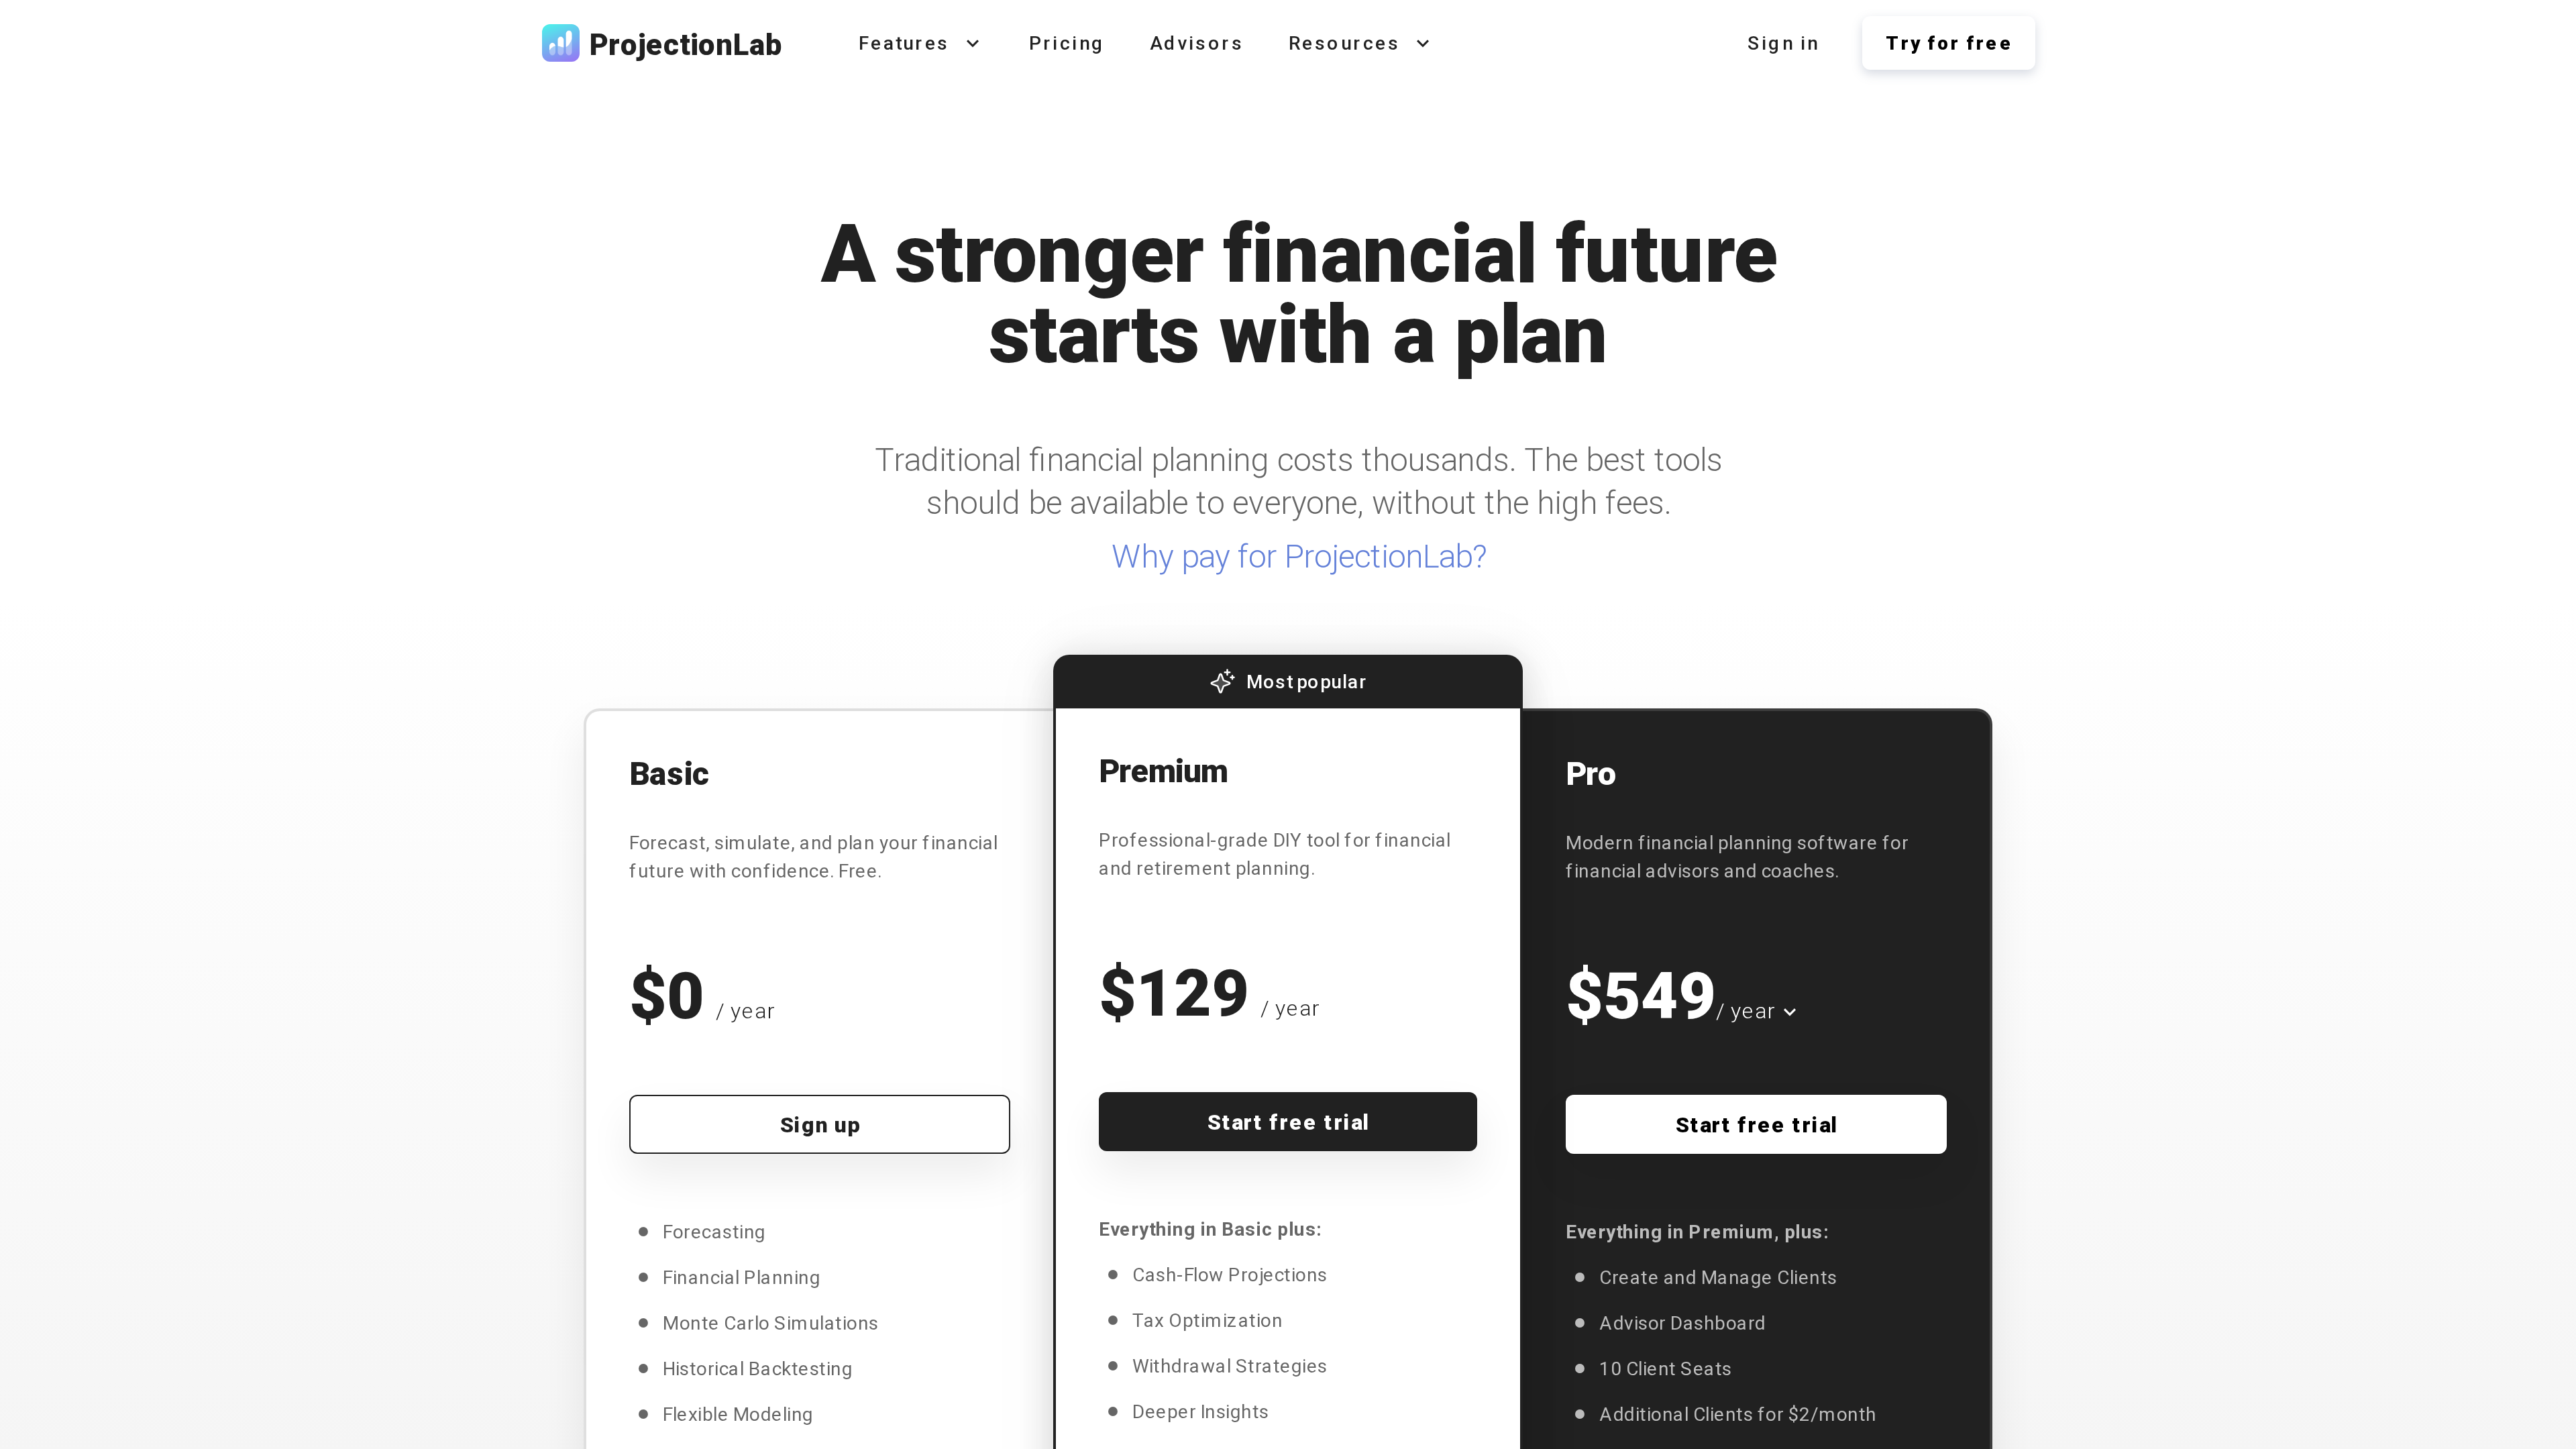
上图为定价页截图(2026-10-02):三档并列,免费档已包含 Monte Carlo 与历史回测,Premium 解锁税务与现金流高级能力。
适用场景
- 认真规划退休或财务独立(FIRE)的人:想知道按当前轨迹什么时候能退休、成功概率多大。
- 喜欢自己动手的 DIY 理财者:愿意录入数据、调整假设,深入税务与提取策略细节。
- 在美加英澳等已支持国家税务制度下的长期规划者:尤其是美国用户,税务建模(Roth、ACA、IRMAA 等)最完整。
- 注重隐私、不愿把银行账户交给聚合工具的人:手动录入即可完整使用。
- 理财顾问与教练:用 Pro 版为客户建模并展示方案。
局限
- 只有网页版:无原生 iOS/Android App,手机端只能以 PWA 形式安装使用(官方说明,更新于 2026-05-26)。
- 不能自动同步银行账户:余额靠手动更新或第三方记账工具插件,追求"一次连接、永远最新"的用户会觉得繁琐。
- 税务深度以美国为主:国际预设目前覆盖加拿大、英国、澳大利亚、德国、荷兰等有限国家且深度不一(如遗产税仅支持美国联邦与英国),其他国家的税制需要自行近似。
- 学习曲线:税档、提取顺序、Monte Carlo 等概念密集,官方以 Sandbox 示例、视频教程、帮助中心和付费 1 对 1 课程降低门槛,但上手仍需要投入时间。
- Premium 仅年付:没有月付选项,免费档又不含税务估算与现金流推演等核心高级能力,想认真用基本要按年付费。
- 输出是模拟而非建议:官方声明内容与工具仅供信息和教育用途,不构成专业财务或投资建议(官网页脚免责声明)。
- 界面仅英文。
同类参考
常见的个人理财工具大多属于"向后看"的记账与净值聚合(如 Monarch Money、Copilot Money、Lunch Money、YNAB),回答"钱花在了哪里";ProjectionLab 属于"向前看"的推演规划,回答"这样下去未来会怎样"。两类并不互相替代——ProjectionLab 的官方插件正是从这些记账工具同步余额,把它们当作规划的数据源。同属前瞻推演方向的还有各类在线 FIRE/退休计算器,ProjectionLab 的差异在于可交互的可视化建模、税务深度与不连接账户的立场(依据官网功能页与帮助中心,未逐一实测比较)。
参考资料
- ProjectionLab 官网、About、定价页、安全页(核查于 2026-10-02)
- Why I Built Another Financial Planning Tool(2021-08-08)、We reached $1M ARR with zero funding(2025-06-30)、Important Update on Self-Hosting(2025-03-06)
- 帮助中心:账户连接与插件、账单 FAQ、移动支持、如何开始
- 功能页:Monte Carlo、Cash Flow、Tax Analytics、Optimize、Estate Planning、更新日志